未来支付机构靠什么赚钱?数字货币给出的答案出乎意料
作者: tp官方下载安卓最新版
· 2026-10-13 · 比特派官方下载
· 阅读 2
未来支付机构靠什么赚钱?数字货币给出的答案出乎意料
我在这行待了十二年,从信用卡清结算做到跨境支付,现在满脑子都是一个问题——当钱本身变成了一串代码,那些帮人收付款的机构,还能靠什么活着?
说实话,现在大部分支付机构还是"二清"思维:左手收、右手付,中间赚个手续费。数字货币一旦跑通,中间商那层信息差被彻底抹平,央行数字货币直接到户,清算从T+1变成秒级,手续费空间被压到极薄。靠吃通道费过日子的玩家,账本上会出现一个大窟窿。
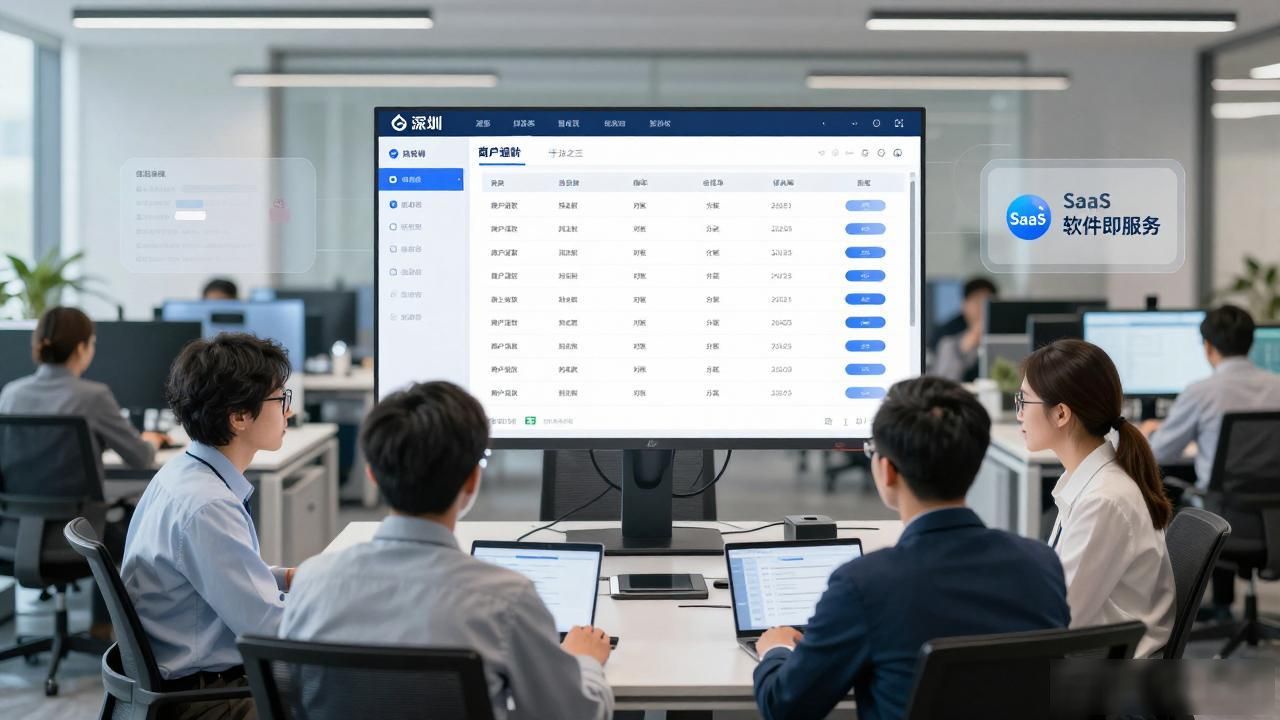
但窟窿不是终点。我在深圳跟几个做合规数字资产结算的朋友聊,他们现在最忙的不是开发新App数字货币未来支付机构,而是给支付系统嵌入智能合约审计模块。商户退款、分账、对账全跑在链上,出错率从千分之三掉到接近零。谁先把这套东西打包成SaaS卖给中小商户,谁就是下一个"支付管道工"。
所以未来支付机构大概率不再是"通道",而是交易信任基础设施服务商。它不碰钱,碰的是规则——帮你写分账逻辑、帮你管合规凭证、帮你在监管报送里自动打标。收入从"每笔抽0.38"变成"按年订阅加按调用次数计费",客单价反而上去了。
我最近老在想,你所在的公司,是打算继续当一条越修越窄的管道未来支付机构靠什么赚钱?数字货币给出的答案出乎意料,还是干脆跳到管道上面去造桥?评论区聊聊,你们现在账上的手续费率还有多少?
标签:
数字货币未来支付机构